Có 500 triệu đến 1,5 tỷ nên đầu tư gì? Bài toán sở hữu căn hộ biển
Với ngân sách từ 500 triệu đến 1,5 tỷ đồng trong năm 2026, nhà đầu tư hoàn toàn có thể tiếp cận bất động sản nghỉ dưỡng mặt biển nhờ cấu trúc tài chính linh hoạt thay vì phải tích lũy đủ 100% giá trị tài sản.
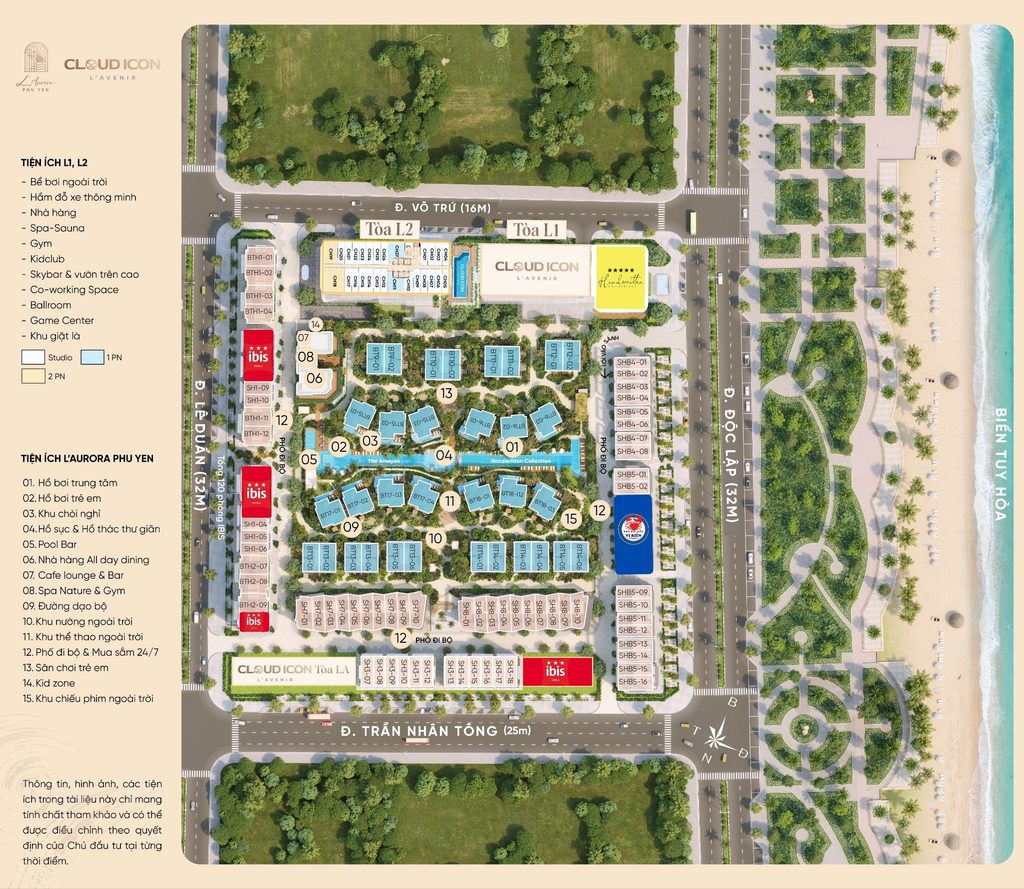
Bài viết dưới đây phân tích bài toán tài chính thực tế khi đầu tư căn hộ Studio tại tổ hợp Cloud Icon L’Avenir Đông Đắk Lắk (Phú Yên cũ) có giá niêm yết 1,5 tỷ đồng. Qua đó, người mua ở từng mốc vốn 500 triệu, 1 tỷ và 1,5 tỷ đồng sẽ có phương án cân đối dòng tiền, kiểm soát đòn bẩy và dự trù chi phí để đưa ra quyết định an toàn và hiệu quả nhất.
Mục tiêu tài chính có ý nghĩa gì đối với người mua và nhà đầu tư?
Xác định rõ mục tiêu tài chính là bước đi quan trọng nhất giúp nhà đầu tư lựa chọn đúng phương thức thanh toán và dòng sản phẩm, tránh áp lực thanh khoản trong tương lai:
- Mục tiêu tích sản và chống lạm phát: Hướng tới việc giữ tiền an toàn vào một tài sản hữu hình có vị trí mặt tiền biển hiếm hoi, gia tăng giá trị theo tiến độ phát triển hạ tầng giao thông liên vùng.
- Mục tiêu khai thác dòng tiền (Rental Yield): Ưu tiên các căn hộ có tổng vốn đầu tư ban đầu vừa tầm như dòng Studio (diện tích tim tường 31,9 – 35 m², thông thủy 27,7 – 31,7 m²), dễ đạt tỷ lệ lấp đầy cao khi khai thác lưu trú ngắn ngày qua các nền tảng OTA và mạng lưới lữ hành.
- Mục tiêu kết hợp (Second Home & Cho thuê linh hoạt): Vừa làm nơi nghỉ dưỡng cho bản thân và gia đình trong các kỳ nghỉ, vừa ủy thác hoặc tự cho thuê trong thời gian trống để tối ưu hóa nguồn thu.
Việc làm rõ mục đích sở hữu giúp người mua xác định nên chọn tiến độ thanh toán chuẩn chia nhỏ dòng tiền hay chọn phương án thanh toán sớm nhận chiết khấu cao.
Phương án 500 triệu có ý nghĩa gì đối với người mua và nhà đầu tư?
Với 500 triệu đồng vốn tự có, nhà đầu tư sở hữu khoảng một phần ba giá trị của một căn hộ Studio (giá niêm yết 1,5 tỷ đồng). Nhờ chính sách bán hàng hiện hành của Cloud Icon L’Avenir, đây là mức vốn hoàn toàn đủ điều kiện để sở hữu bất động sản mặt biển mà chưa cần sử dụng vốn vay ngân hàng:
- Vốn ban đầu ký Hợp đồng mua bán (HĐMB): Sau khi áp dụng ưu đãi giảm trực tiếp 50 triệu đồng của chương trình “Trăng Chạm Biển”, giá căn hộ trước VAT còn khoảng 1,45 tỷ đồng. Mức thanh toán 15% đợt 1 chỉ tương đương khoảng 217 – 225 triệu đồng.
- Dự phòng dòng tiền cho các đợt tiếp theo: Sau khi ký HĐMB, nhà đầu tư vẫn còn giữ lại khoảng 275 – 283 triệu đồng tiền mặt.
- Khả năng chi trả: Theo lịch thanh toán chuẩn, mỗi quý (90 ngày) chỉ cần đóng 5% (khoảng 70 – 75 triệu đồng, tương đương tích lũy khoảng 23 – 25 triệu đồng/tháng). Số tiền dư ban đầu đủ để trang trải liên tục cho 4 đợt thanh toán tiếp theo (kéo dài hơn 1 năm). Nhà đầu tư hoàn toàn thảnh thơi dùng thu nhập tích lũy hàng tháng để bù đắp các kỳ tiếp theo mà không lo gánh nặng tài chính.
Phương án 1 tỷ có ý nghĩa gì đối với người mua và nhà đầu tư?
Với ngân sách 1 tỷ đồng, nhà đầu tư đã chủ động được tới 67% tổng giá trị căn Studio. Ở ngưỡng vốn này, người mua có hai chiến lược phân bổ dòng tiền:
- Phương án 1 – Tối ưu thanh khoản (Thanh toán theo tiến độ chuẩn 13 đợt):
- Trích khoảng 217 – 225 triệu đồng để ký HĐMB (15%).
- Số tiền gần 800 triệu đồng còn lại được giữ trong các kênh đầu tư ngắn hạn hoặc gửi tiết kiệm linh hoạt. Tiền lãi sinh ra từ phần vốn nhàn rỗi này sẽ hỗ trợ chi trả trực tiếp cho các đợt thanh toán 5%/quý (~70 – 75 triệu đồng).
- Phương án 2 – Tối ưu chi phí đầu vào (Thanh toán sớm 70%):
- Thanh toán sớm 70% giá bán căn hộ trong vòng 30 ngày kể từ ngày ký HĐMB để nhận mức chiết khấu 9,0% trừ thẳng vào giá.
- Phương án này giúp giảm giá vốn đầu vào, hạn chế các đợt đóng tiền định kỳ và vẫn giữ lại một phần vốn dự phòng cho các nhu cầu cá nhân.
Phương án 1,5 tỷ có ý nghĩa gì đối với người mua và nhà đầu tư?
Ngân sách 1,5 tỷ đồng tương đương 100% giá niêm yết căn Studio, mang lại lợi thế tài chính vượt trội để khóa trọn vẹn chính sách thanh toán sớm bằng vốn tự có:
- Nhận chiết khấu thanh toán sớm 20%: Khách hàng thanh toán sớm 95% trong vòng 30 ngày kể từ khi ký HĐMB sẽ được áp dụng mức chiết khấu tối đa 20,0% vào giá bán.
- Giá mua thực tế giảm sâu: Sau khi trừ 50 triệu đồng tiền mặt từ chương trình “Trăng Chạm Biển” và áp dụng chiết khấu 20%, giá mua thực tế của căn hộ Studio chỉ còn khoảng 1,16 tỷ đồng.
- Bảo toàn dòng vốn dự phòng: Từ ngân sách 1,5 tỷ đồng ban đầu, sau khi thanh toán mua căn hộ, nhà đầu tư vẫn dư lại khoảng 340 triệu đồng tiền mặt. Khoản tiền này có thể dùng để đầu tư hoàn thiện gói nội thất rời cao cấp và giữ lại làm quỹ dự phòng sinh hoạt.
- Tối đa hóa tỷ suất sinh lời: Do giá vốn đầu vào được kéo giảm xuống mức 1,16 tỷ đồng, tỷ suất dòng tiền thu nhập từ cho thuê trên giá mua thực tế sẽ đạt mức kỳ vọng lên tới 14,8%/năm.
Bảng so sánh phương án phân bổ vốn cho căn Studio (Giá niêm yết 1,5 tỷ đồng)
| Tiêu chí tài chính | Khách hàng có 500 triệu | Khách hàng có 1 tỷ | Khách hàng có 1,5 tỷ |
| Giá niêm yết căn Studio | 1,5 tỷ đồng | 1,5 tỷ đồng | 1,5 tỷ đồng |
| Ưu đãi “Trăng Chạm Biển” | Giảm 50 triệu đồng | Giảm 50 triệu đồng | Giảm 50 triệu đồng |
| Phương thức thanh toán | Tiến độ chuẩn 13 đợt | Tiến độ chuẩn / Sớm 70% | Thanh toán sớm 95% |
| Mức chiết khấu áp dụng | Theo tiến độ chuẩn | 9% (nếu TT sớm 70%) | Chiết khấu 20% |
| Vốn thanh toán đợt đầu | ~217 – 225 triệu (15%) | ~217 – 225 triệu (15%) | ~1,16 tỷ đồng (95%) |
| Số tiền còn dư ban đầu | Dư ~275 triệu (trả 4 đợt tiếp) | Dư ~775 triệu (gửi sinh lãi) | Dư ~340 triệu (quỹ dự phòng) |
| Tỷ suất sinh lời kỳ vọng | ~11,8%/năm | 11,8% – 13,0%/năm | ~14,8%/năm |
Tiến độ thanh toán có ý nghĩa gì đối với người mua và nhà đầu tư?
Lộ trình thanh toán chuẩn của Cloud Icon L’Avenir tòa L2 được phân bổ thành 13 đợt trong vòng 1095 ngày (khoảng 3 năm đến mốc bàn giao dự kiến vào Quý 2/2028), giúp giảm đáng kể áp lực huy động vốn:
- Năm đầu tiên chỉ thanh toán khoảng 25%: Gồm 15% đợt 1 và hai đợt 5% (tại ngày thứ 150 và 240).
- Tiến độ siêu giãn 5%/quý: Từ ngày thứ 330 đến ngày 900, cứ mỗi 90 ngày người mua mới phải thanh toán 5% (~70 – 75 triệu đồng). Khoảng thời gian giãn cách dài giúp nhà đầu tư dễ dàng trích từ thu nhập kinh doanh định kỳ mà không làm xáo trộn các kế hoạch tài chính khác.
- Chính sách trả lãi 9,5%/năm cho khoản đặt cọc cấp sổ: Tại thời điểm nhận thông báo bàn giao (ngày thứ 1095), khoản tiền 5% nộp vào Thỏa thuận đặt cọc để làm thủ tục cấp Giấy chứng nhận quyền sở hữu sẽ được chủ đầu tư chi trả lãi suất 9,5%/năm tính cho đến ngày bàn giao sổ hồng. Đây là cơ chế bảo vệ dòng vốn đặc biệt, loại bỏ rủi ro tiền nằm chờ không sinh lãi.
- Hưởng chiết khấu 12%/năm khi thanh toán trước hạn: Khách hàng chọn tiến độ chuẩn nhưng có nguồn tiền nhàn rỗi muốn đóng trước hạn từng đợt sẽ được hưởng mức lãi suất chiết khấu 12%/năm tính trên số tiền và số ngày thực tế.
Đòn bẩy có ý nghĩa gì đối với người mua và nhà đầu tư?
Đòn bẩy tài chính là công cụ gia tăng tỷ suất sinh lời trên vốn tự có, nhưng việc sử dụng đòn bẩy cần dựa trên khả năng trả nợ thực tế thay vì phụ thuộc vào mức phê duyệt tối đa của ngân hàng:
- Đánh giá sức chịu đựng tài chính: Công thức kiểm tra an toàn là:$$\text{Thu nhập ổn định hàng tháng} – \text{Chi phí sinh hoạt} – \text{Nghĩa vụ nợ hiện có} \ge \text{Gốc và lãi vay mới}$$
- Tận dụng đòn bẩy tự nhiên từ tiến độ: Với tiến độ đóng tiền 5% mỗi quý (chia bình quân chỉ khoảng 23 – 25 triệu đồng/tháng), chính sách bán hàng của chủ đầu tư đã đóng vai trò như một gói trả góp dài hạn không lãi suất. Nhờ đó, nhà đầu tư vốn từ 500 triệu đến 1 tỷ đồng có thể sở hữu bất động sản mà không cần phụ thuộc vào đòn bẩy tín dụng ngay từ đầu.
- Kiểm soát rủi ro lãi suất thả nổi: Trường hợp có vay vốn ngân hàng, nhà đầu tư cần tính toán kỹ kịch bản lãi suất điều chỉnh tăng sau thời gian ưu đãi để đảm bảo không bị áp lực trả nợ khi thị trường biến động.
Chi phí dự phòng có ý nghĩa gì đối với người mua và nhà đầu tư?
Một kế hoạch đầu tư chỉ thực sự an toàn khi người mua dự trù đầy đủ các khoản chi phí phát sinh ngoài giá bán niêm yết:
- Chi phí giao dịch & pháp lý: Thuế giá trị gia tăng (VAT), 2% kinh phí bảo trì (KPBT) nộp tại thời điểm nhận bàn giao nhà, cùng các khoản lệ phí cấp giấy chứng nhận quyền sở hữu theo quy định.
- Chi phí trang bị nội thất rời: Dự án bàn giao hoàn thiện nội thất liền tường (trần thạch cao, sàn gạch, hệ tủ bếp, bếp từ, thiết bị vệ sinh, điều hòa). Do đó, nhà đầu tư cần dự trù khoảng 100 – 150 triệu đồng để mua sắm đồ rời (giường nệm, tủ quần áo, sofa, rèm cửa, thiết bị điện tử) phục vụ cho thuê.
- Chi phí vận hành định kỳ: Phí dịch vụ quản lý, điện nước, vệ sinh buồng phòng và bảo trì trang thiết bị trước môi trường biển.
- Lợi thế từ gói hỗ trợ vận hành: Chủ sở hữu Cloud Icon L’Avenir được miễn phí 18 tháng phí dịch vụ quản lý vận hành kể từ thời điểm phát sinh phí. Ưu đãi này giúp triệt tiêu chi phí cố định trong suốt giai đoạn đầu đưa căn hộ vào hoạt động, bảo toàn 100% dòng tiền ròng thu về.
Kịch bản an toàn có ý nghĩa gì đối với người mua và nhà đầu tư?
Để chủ động quản trị dòng tiền, bài toán khai thác cho thuê căn Studio Cloud Icon L’Avenir cần được kiểm tra qua ba kịch bản vận hành thực tế:
Kịch bản thận trọng (Thị trường thấp điểm hoặc mùa mưa bão)
- Giả định: Công suất phòng trung bình năm đạt khoảng 45% – 50%, giá phòng sau chiết khấu ở mức thận trọng.
- Kết quả: Doanh thu cho thuê đủ để chi trả chi phí vận hành, bảo dưỡng căn hộ và tạo ra mức thặng dư khiêm tốn. Tài sản giữ vai trò là kênh tích trữ vốn an toàn, bảo vệ giá trị trước lạm phát.
Kịch bản cơ sở (Vận hành ổn định quanh năm)
- Giả định: Công suất phòng đạt 65% (tương đương khoảng 237 đêm có khách/năm), mức giá phòng bình quân (ADR) đạt 1.000.000 VNĐ/đêm.
- Kết quả: Doanh thu đạt khoảng 237,3 triệu đồng/năm. Trừ đi 30% chi phí vận hành và dự phòng (~71,2 triệu đồng), thu nhập ròng đạt khoảng 166,1 triệu đồng/năm (quy đổi bình quân ~13,8 triệu đồng/tháng). Tỷ suất sinh lời đạt từ 11,8% đến 14,8%/năm tùy phương thức thanh toán.
Kịch bản tích cực (Hạ tầng hoàn thiện & Cao điểm du lịch)
- Giả định: Công suất phòng đạt trên 75% trong các tháng cao điểm hè và lễ hội. Đồng thời các dự án hạ tầng lớn như nâng cấp Sân bay Tuy Hòa, cao tốc Bắc – Nam (CT23) và cao tốc Tây Nguyên (CT24) chính thức đưa vào khai thác.
- Kết quả: Mang lại lợi nhuận kép vượt trội: vừa thu dòng tiền cho thuê rực rỡ, vừa ghi nhận biên độ tăng giá vốn (Capital Gain) mạnh mẽ khi giá trị bất động sản mặt tiền biển thiết lập mặt bằng giá mới.
Câu hỏi thường gặp
Có 500 triệu đến 1,5 tỷ nên đầu tư gì có điểm gì cần lưu ý?
Điểm cần lưu ý là không nên đầu cơ ngắn hạn lướt sóng mà cần định hướng tích sản trung – dài hạn gắn với khả năng tạo dòng tiền thực tế. Cần chọn dự án có mức vốn đợt đầu thấp (15%), tiến độ đóng tiền giãn cách và sở hữu vị trí trực diện biển để bảo đảm thanh khoản.
Nên kiểm tra những tài liệu nào trước khi ra quyết định?
Nhà đầu tư nên đối chiếu: hồ sơ quy hoạch chi tiết 1/500, giấy phép xây dựng, mẫu Hợp đồng mua bán, phụ lục danh mục vật liệu bàn giao liền tường và văn bản chính sách bán hàng chính thức (mã hiệu LAV-02-09/2026) có con dấu pháp nhân của chủ đầu tư.
Làm thế nào để nhận thông tin cập nhật và chính xác?
Nhà đầu tư nên liên hệ trực tiếp với phòng kinh doanh chính thức của chủ đầu tư Cloud Gate Group hoặc truy cập website chính thức dự án để nhận bảng giá niêm yết theo mã căn và bảng tính dòng tiền cập nhật.
Kết luận và khuyến nghị dành cho người đọc
Với tầm tài chính từ 500 triệu đến 1,5 tỷ đồng trong năm 2026, căn hộ Studio tại Cloud Icon L’Avenir Đông Đắk Lắk (Phú Yên cũ) là một bài toán phân bổ tài sản khả thi và an toàn. Người có 500 triệu hoặc 1 tỷ có thể tận dụng tỷ lệ vốn ban đầu 15% (~217 – 225 triệu) và tiến độ giãn 5%/quý để tích sản thảnh thơi; trong khi người có 1,5 tỷ có thể khóa mức chiết khấu 20% khi thanh toán sớm để tối ưu hóa giá vốn và nâng tỷ suất lợi nhuận lên mức tối đa.